생활경제 SMILE
헛갈리고 복잡한 재산세 상승·과세표준상한 정보를 쉽게 이해하고,
공시가격 상승과 과세표준상한율 5%가 실제 재산세에 어떻게 반영되는지 정확히 확인할 수 있도록 돕는 Euthra 안내
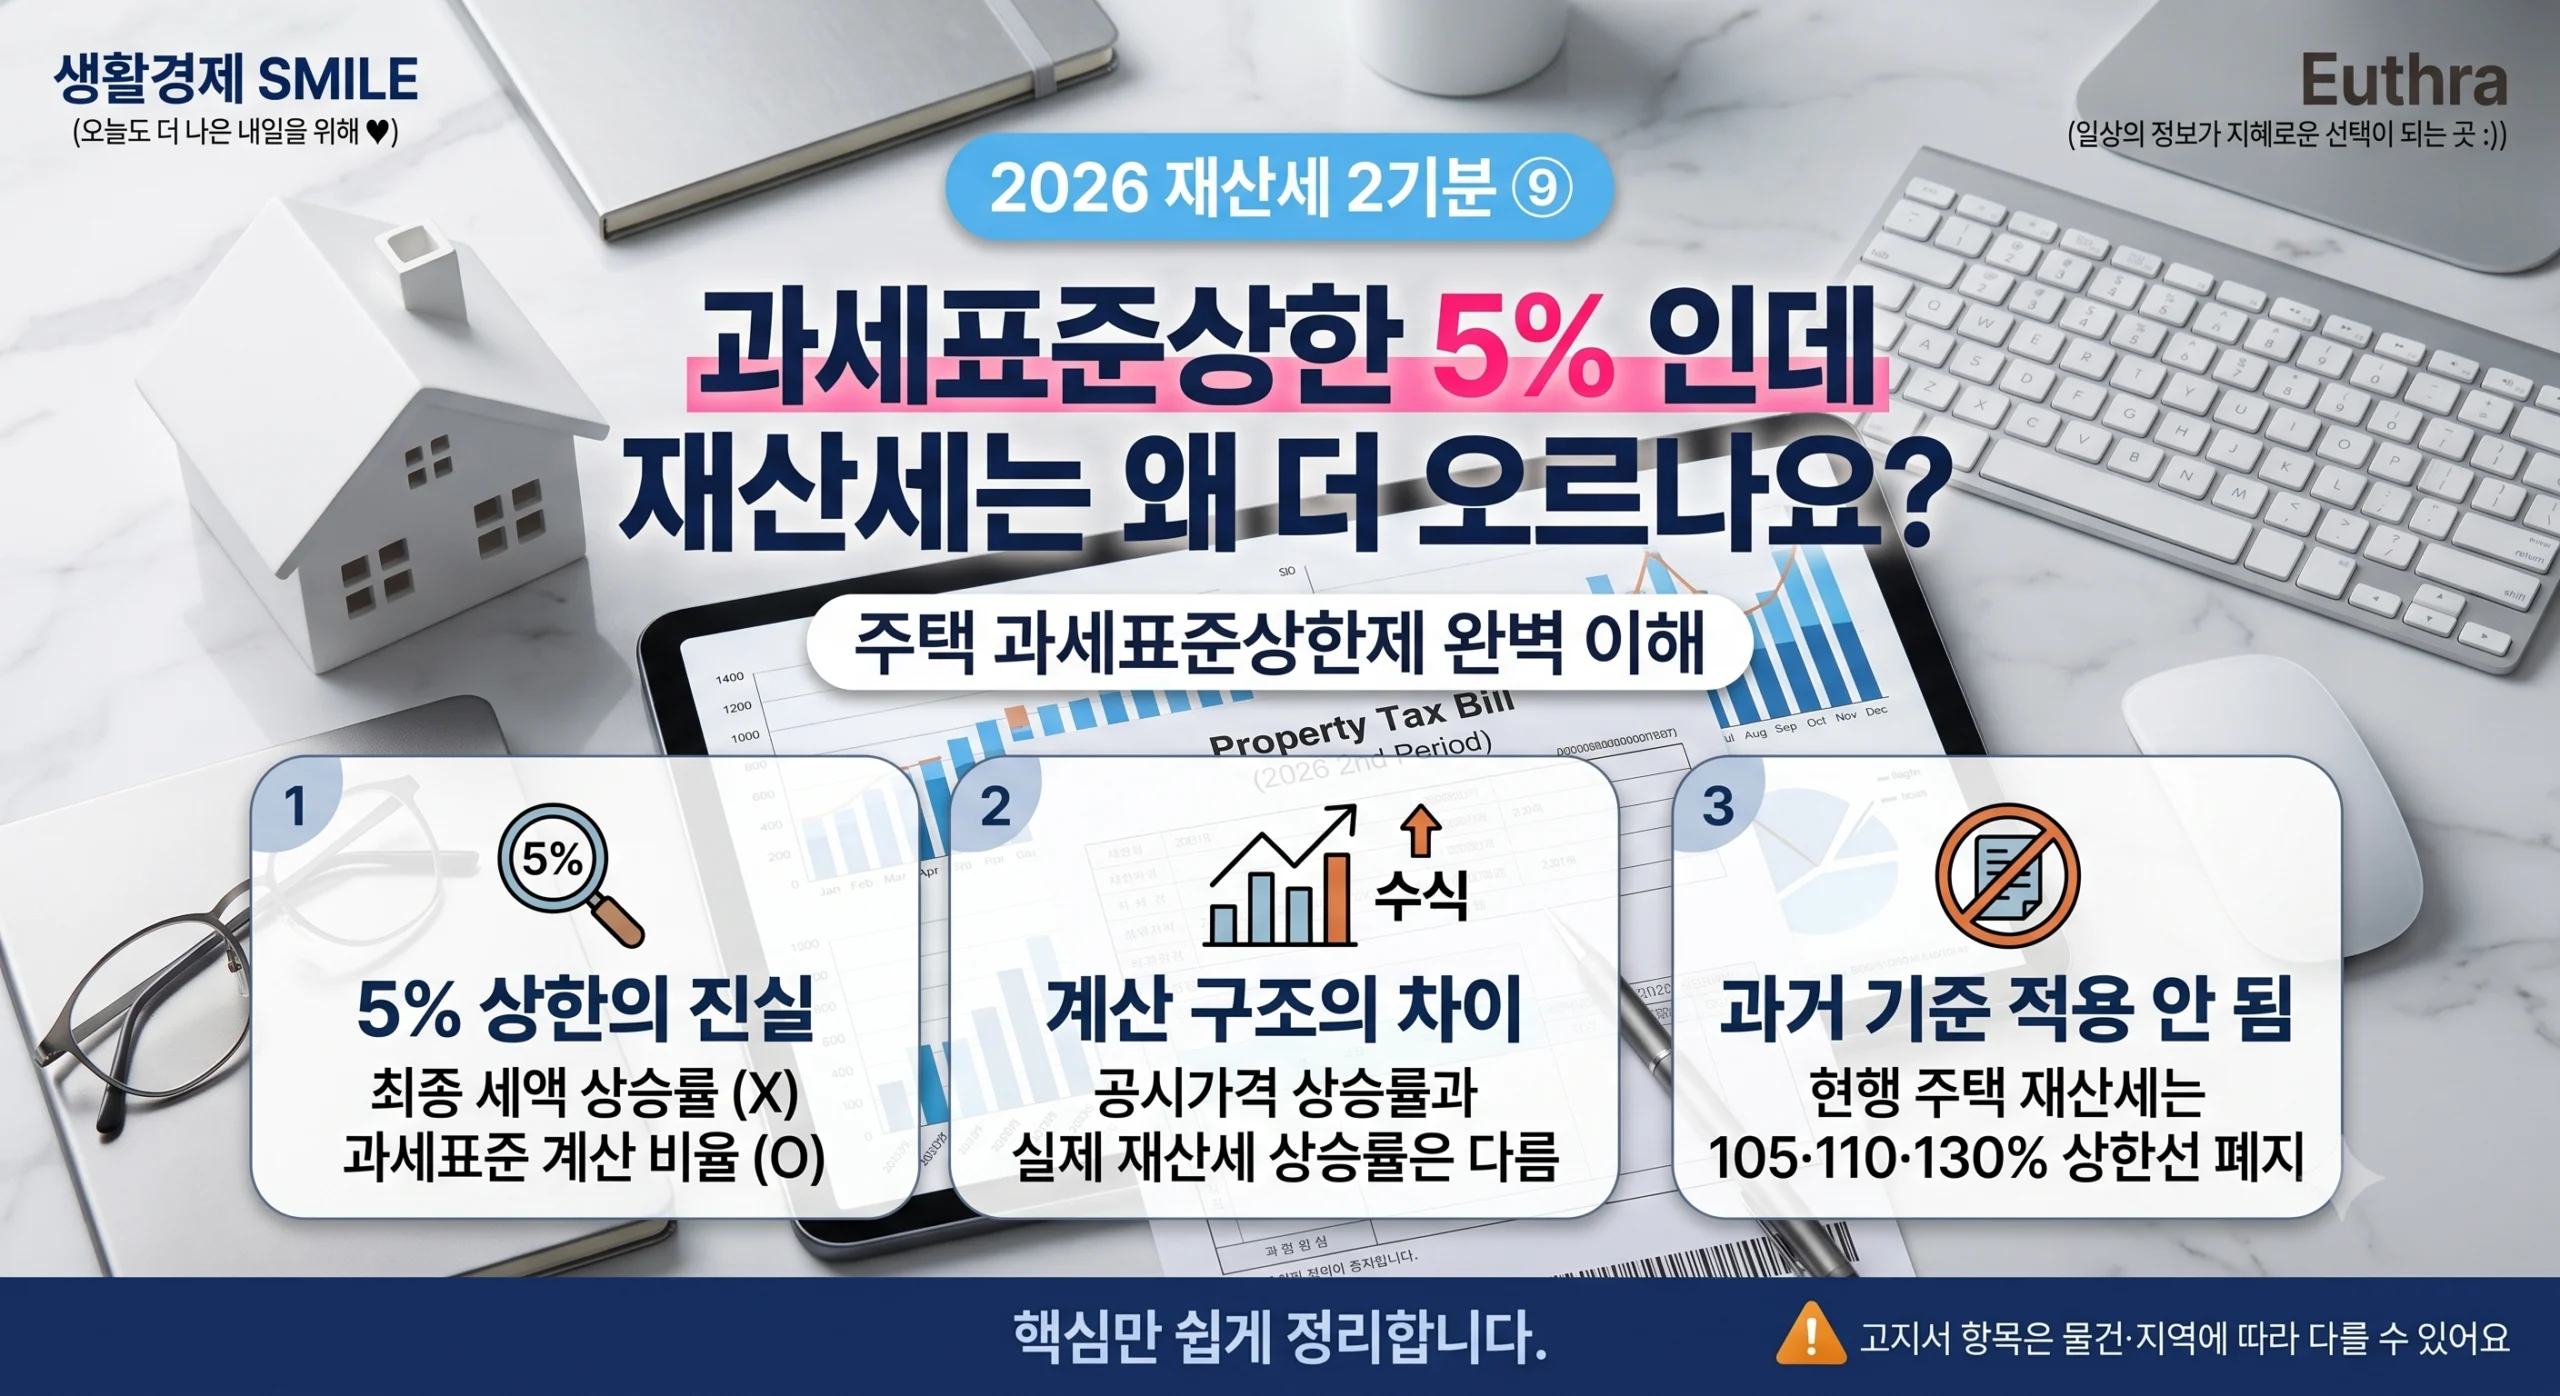
헛갈리는 생활경제|2026 재산세 2기분 ⑨
지난해보다 재산세가 늘어난 고지서를 받으면 가장 먼저 “공시가격이 올라서 그런가?”를 떠올리게 됩니다.
그런데 검색하다 보면 곧바로 또 하나의 숫자를 만나게 됩니다. 바로
과세표준상한율 5%
입니다.
여기서 많은 사람이
“5% 상한이면 재산세도 작년보다 5% 이상 못 오르는 것 아닌가?”
라고 생각하지만, 이 5%는 세액 자체의 상승률을 제한하는 숫자가 아닙니다.
현행 제도에서는 먼저 공시가격에 공정시장가액비율을 적용해 과세표준을 계산하고, 그 계산값이 법에서 정한 과세표준상한액보다 크면 더 낮은 상한액을 최종 과세표준으로 사용합니다.
5%는 바로 그 상한액을 계산하는 과정에 들어가는 비율
입니다.
2026년 공동주택 공시가격은 전국 평균으로 전년보다
9.13% 상승
했고 현실화율은 전년과 같은
69%
가 적용됐습니다. 다만 이는 전국 평균이므로 내 주택의 실제 변동률은 별도로 확인해야 합니다.
따라서 이번 글에서는
공시가격 상승 → 과세표준 계산 → 5% 상한 적용 → 실제 재산세액
을 서로 분리해서, 왜 과세표준상한율이 5%인데 재산세는 5%보다 더 오를 수도 있는지 살펴봅니다.
정보 기준일: 2026년 9월 6일
1. 작년보다 재산세가 오른 이유는 무엇인가요?
바로 답
재산세는 지난해 낸 세금에 일정 비율을 더해서 계산하는 세금이 아닙니다.
주택 재산세는 크게 보면 다음 과정을 거칩니다.
주택 공시가격
↓
공정시장가액비율 적용
↓
과세표준 산정
↓
과세표준상한 적용 여부 확인
↓
재산세율 적용
↓
재산세 산출
따라서 같은 주택이라도 공시가격이나 과세표준이 변하거나, 1세대 1주택 특례 적용 여부 등이 달라지면 지난해와 재산세가 달라질 수 있습니다.
2026년에는 공동주택 공시가격이 전국 평균
9.13% 상승
했습니다. 다만 이것은 전국 평균입니다.
재산세가 올랐다면 전국 평균보다 먼저
내 주택의 2025년 공시가격과 2026년 공시가격이 실제로 얼마나 달라졌는지
확인하는 것이 좋습니다.
2. 공시가격이 10% 오르면 재산세도 10% 오르나요?
바로 답
아닙니다.
공시가격은 재산세 계산의 출발점이지만 공시가격 전체에 재산세율을 바로 곱하지 않습니다.
「지방세법」 제110조는 주택의 시가표준액에 대통령령으로 정하는
공정시장가액비율
을 곱하여 과세표준을 산정하도록 규정하고 있습니다.
2026년 일반 주택의 공정시장가액비율은
60%
입니다.
그런데 주택은 여기에서 끝나지 않습니다.
이렇게 계산한 금액이 법에서 정한
과세표준상한액
보다 크다면 더 낮은 과세표준상한액을 적용합니다.
공시가격 상승률 = 과세표준 상승률 = 재산세 상승률
이라고 생각하면 안 됩니다.
3. 그러면 주택 재산세는 어떤 순서로 계산되나요?
큰 흐름만 이해하면 어렵지 않습니다.
주택 공시가격(시가표준액)
↓
공정시장가액비율 적용
↓
과세표준 산정액 계산
↓
과세표준상한액과 비교
↓
더 낮은 금액을 최종 과세표준으로 적용
↓
재산세율 적용
즉 과세표준상한은 공시가격을 정하는 제도가 아닙니다.
또 세율을 낮춰주는 제도도 아닙니다.
재산세율을 적용하기 전 단계인 ‘과세표준’의 급격한 상승을 완화하는 장치
라고 이해하면 됩니다.
4. 과세표준상한 5%는 정확히 무엇인가요?
바로 답
5%는 재산세액이 아니라
과세표준상한액을 계산할 때 사용하는 비율
입니다.
「지방세법」 제110조 제3항의 법정 구조를 쉽게 표시하면 다음과 같습니다.
과세표준상한액
=
직전연도 해당 주택의 과세표준 상당액
+
(해당 연도 시가표준액으로 산정한 과세표준 × 과세표준상한율)
그리고 현재 「지방세법 시행령」 제109조의2는 이
과세표준상한율을 5%
로 정하고 있습니다.
여기서 중요한 것은 두 가지입니다.
-
5%를 재산세액에 곱하는 것이 아닙니다.
-
지난해 고지서의 과세표준에 단순히 105%를 곱하는 구조도 아닙니다.
특히 시행령은
‘직전연도 해당 주택의 과세표준 상당액’
을 별도로 계산하도록 규정하고 있습니다.
따라서 5%라는 숫자만 보고
“올해 과세표준 = 지난해 과세표준 × 105%”
라고 단순 계산하면 법정 산식과 차이가 날 수 있습니다.
5. 실제 숫자로 보면 과세표준상한 5%는 어떻게 계산되나요?
법정 구조를 이해하기 위한 단순한 예를 들어보겠습니다.
1세대 1주택 특례를 적용하지 않는
일반 주택
이라고 가정하겠습니다.
지난해 공시가격
5억원
올해 공시가격
5억5천만원
2026년 공정시장가액비율
60%
먼저 올해 공시가격에 60%를 적용하면:
5억5천만원 × 60% = 3억3천만원
입니다.
다음으로 시행령에 따라 직전연도 해당 주택의 과세표준 상당액을 계산합니다.
5억원 × 60% = 3억원
이 예에서 과세표준상한액은:
3억원 + (3억3천만원 × 5%)
= 3억원 + 1,650만원
=
3억1,650만원
이 됩니다.
올해 공정시장가액비율만 적용해 계산한 금액은 3억3천만원이지만 과세표준상한액은 3억1,650만원이므로, 이 단순 예에서는
3억1,650만원이 과세표준으로 적용되는 구조
입니다.
여기서 중요한 점이 드러납니다.
지난해 금액 3억원에 단순히 105%를 곱하면:
3억원 × 105% = 3억1,500만원
입니다.
법정 산식으로 계산한
3억1,650만원
과 다릅니다.
6. 그런데 왜 재산세는 5%보다 더 오를 수 있나요?
바로 답
5%가 세액상한이 아니기 때문입니다.
재산세는 최종 과세표준에 재산세율을 적용해서 계산합니다.
일반 주택의 표준세율은 과세표준에 따라 단계적으로 달라집니다.
- 6천만원 이하
- 6천만원 초과~1억5천만원 이하
- 1억5천만원 초과~3억원 이하
- 3억원 초과
구간별로 세율과 누진 계산방식이 다릅니다.
예를 들어 원리를 설명하기 위해 일반 주택의 과세표준이
3억원에서 3억1,500만원으로 5% 증가
했다고 단순 가정해보겠습니다.
| 과세표준 | 일반 주택 표준세율 기준 재산세 본세 |
|---|---|
| 3억원 | 57만원 |
| 3억1,500만원 | 약 63만원 |
과세표준은 5% 증가했지만 이 단순 계산에서는 재산세 본세가 약
10.5% 증가
합니다.
따라서
“5% 상한이 있으니 재산세도 최대 5%만 오른다”
라고 생각하면 안 됩니다.
7. 예전에 들었던 105%·110%·130% 세부담상한은 지금도 적용되나요?
바로 답
현재 주택에는 적용되지 않습니다.
과거에는 주택 재산세 세부담상한을 설명하면서 다음 숫자를 볼 수 있었습니다.
| 과거 주택가격 구간 | 과거 세부담상한 |
|---|---|
| 3억원 이하 | 105% |
| 3억원 초과~6억원 이하 | 110% |
| 6억원 초과 | 130% |
그래서 오래된 인터넷 글이나 과거 자료를 보면 이 숫자가 아직 남아 있습니다.
하지만 현행 「지방세법」 제122조는 재산세 산출세액이 직전연도 재산세액 상당액의 150%를 초과하는 경우의 세부담상한을 규정하면서 명확하게
“주택의 경우에는 적용하지 아니한다”
고 규정하고 있습니다.
즉 현재 주택 재산세를 설명하면서 과거의 105%·110%·130% 방식을 그대로 적용하면 안 됩니다.
현재 주택에서는
과세표준상한제
를 봐야 합니다.
8. 1세대 1주택이면 계산이 또 달라지나요?
바로 답
달라질 수 있습니다. 다만 과세표준상한 5%와는 다른 제도입니다.
2026년 시행령상 1세대 1주택으로 인정되는 주택에는 공시가격 구간에 따라
43%·44%·45%의 공정시장가액비율
이 적용됩니다.
반면 별도의
1세대 1주택 재산세 세율특례는 시가표준액 9억원 이하 주택
에 적용됩니다.
43%·44%·45%
→ 1세대 1주택의 공정시장가액비율
5%
→ 주택 과세표준상한액 계산에 사용하는 과세표준상한율
9억원
→ 1세대 1주택 재산세 세율특례의 가격 요건
세 숫자는 서로 다른 단계에서 적용되는 기준입니다.
1세대 1주택의 공정시장가액비율과 세율특례는 「2026 재산세 2기분 ④」에서 별도로 자세히 다루므로, 이번 글에서는 과세표준상한 5%와 구분해서 이해하는 것이 핵심입니다.
9. 지난해 고지서와 올해 고지서는 무엇을 비교해야 하나요?
고지서 맨 아래의 최종 납부금액만 비교하면 원인을 찾기 어렵습니다.
① 내 주택의 공시가격
2025년과 2026년 공시가격을 비교합니다.
전국 공동주택 평균 9.13%가 아니라
내 주택의 실제 공시가격
을 확인해야 합니다.
② 과세표준
지난해와 올해 고지서의 과세표준을 비교합니다.
공시가격 상승폭과 과세표준 상승폭이 같지 않을 수 있습니다.
③ 1세대 1주택 여부
지난해와 올해 모두 같은 특례를 적용받고 있는지 확인합니다.
④ 적용 세율
과세표준이 어느 세율 구간에 해당하는지도 확인합니다.
⑤ 재산세 본세
고지서 맨 아래 합계가 아니라 우선
재산세 본세를 같은 항목끼리 비교
합니다.
재산세 고지서에는 도시지역분·지역자원시설세·지방교육세 등이 함께 표시될 수 있기 때문입니다.
이 항목들의 차이는 「2026 재산세 2기분 ⑤」에서 별도로 다루는 것이 더 정확합니다.
10. 그래서 지난해보다 재산세가 올랐다면 지금 무엇을 확인해야 하나요?
공시가격이 올랐다면
→ 2025년과 2026년 내 주택 공시가격을 직접 비교합니다.
“5%까지만 오른다고 알고 있었는데 더 올랐다면”
→
5%가 재산세 세액상한이 아니라 과세표준상한율
이라는 점을 확인합니다.
과세표준을 직접 계산하고 있다면
→
지난해 과세표준 × 105%
로 단순 계산하지 않습니다.
1세대 1주택이라면
→ 해당 연도의 공정시장가액비율과 세율특례 적용 여부를 확인합니다.
오래된 자료에서 105%·110%·130%를 봤다면
→ 현재 주택에 적용되는 제도인지 자료의 작성연도를 확인합니다.
그래도 고지금액이 이해되지 않는다면
→ 고지서의 공시가격 관련 정보·과세표준·세율·재산세 본세를 확인한 뒤 주택 소재지 관할 시·군·구 재산세 담당부서에 문의합니다.
❓ 자주 헛갈리는 질문
Q. 2026년 공동주택 공시가격이 9.13% 올랐다는데 제 아파트도 9.13% 오른 건가요?
아닙니다. 9.13%는 전국 공동주택의 평균 변동률입니다. 개별 공동주택의 공시가격 변동률은 지역과 단지, 주택에 따라 다릅니다.
Q. 과세표준상한율 5%는 재산세 본세의 상승률 상한인가요?
아닙니다. 5%는 주택 과세표준상한액을 계산하는 데 사용하는 비율입니다.
Q. 다주택자의 주택에도 과세표준상한제가 적용되나요?
「지방세법」 제110조 제3항의 과세표준상한 규정은 주택의 과세표준을 대상으로 하며 1세대 1주택만으로 한정하고 있지 않습니다. 다만 43%·44%·45% 공정시장가액비율이나 9억원 이하 세율특례는 별도의 1세대 1주택 요건을 확인해야 합니다.
Q. 공시가격이 올라도 과세표준이 덜 오를 수 있나요?
그럴 수 있습니다. 공정시장가액비율을 적용해 계산한 금액이 과세표준상한액보다 크다면 더 낮은 과세표준상한액을 적용하기 때문입니다.
Q. 공시가격이 내려갔는데도 세금이 무조건 내려가나요?
반드시 그렇다고 단정할 수 없습니다. 최종 재산세는 공시가격뿐 아니라 과세표준, 특례 적용 여부, 세율 등 여러 요소를 함께 봐야 합니다.
Q. 인터넷에 나오는 105%·110%·130%는 무엇인가요?
과거 주택에 적용됐던 재산세 세부담상한 기준입니다. 현재 「지방세법」 제122조의 세부담상한은 주택에는 적용되지 않습니다.
✦ 핵심 포인트
2026년 주택 재산세에서 말하는 ‘5%’는 세금이 지난해보다 5%까지만 오른다는 뜻이 아니라, 공시가격 등을 바탕으로 계산되는 주택 과세표준의 급격한 상승을 완화하기 위해 과세표준상한액 계산에 사용하는 비율입니다.
그래서 재산세가 지난해보다 많이 올랐는지를 판단할 때는 최종 납부액의 증가율만 보고 5%와 비교하면 안 됩니다. 먼저
2025년·2026년 내 주택 공시가격 → 적용된 공정시장가액비율 → 지난해와 올해 과세표준 → 세율 구간 → 재산세 본세
를 같은 항목끼리 비교해야 합니다.
특히 오래된 자료의 105%·110%·130% 세부담상한과 현재의 주택 과세표준상한제를 섞어 보면 계산이 더 헛갈릴 수 있습니다. 현재 고지서를 볼 때는
5%가 어느 단계에 쓰이는 숫자인지부터 구분하는 것
이 재산세 상승 원인을 확인하는 출발점입니다.
조금 더 알고, 조금 덜 헛갈리고,
생활 속 선택이 조금 더 쉬워질 수 있도록.
Euthra(우쓰라)는 당신의 생활경제를 응원합니다.
당신이 웃는 그날까지, 생활경제 SMILE
🔗 공식자료 및 관련 사이트 바로가기
이 글은
2026년 9월 6일 현재
국가법령정보센터의 현행 「지방세법」·「지방세법 시행령」과 국토교통부의 2026년 공동주택 공시가격 결정·공시 자료를 다시 확인해 정리했습니다.
2026년 공동주택 공시가격
국토교통부 · 「2026년 공동주택 공시가격 결정·공시」 · 2026년 4월 29일
전국 평균 공시가격 변동률 9.13%, 현실화율 69%
정보 안내
이 글은
2026년 9월 6일 현재
국가법령정보센터의 현행 「지방세법」·「지방세법 시행령」과 국토교통부 등 관련 공식자료를 확인하여 정리했습니다. 다만 제도·정책·금액·대상·세율·과세조건 등은 이후 변경되거나 개별 납세자의 조건에 따라 다르게 적용될 수 있습니다. 실제 재산세 계산이나 고지내용에 관한 중요한 판단 전에는 반드시 관할 지방자치단체와 최신 공식자료를 다시 확인하시기 바랍니다.
댓글
카카오 · 네이버 · Google · Facebook 계정으로 로그인한 뒤 댓글을 작성할 수 있습니다.
WordPress 계정으로 로그인로그인 후 댓글 작성창이 열립니다.